


 熱點欄目
自選股
數據中心
行情中心
資金流向
模擬交易
客戶端
10月20-22日上海黃浦江畔,2026可持續全球領導者大會再度來襲。諾獎、圖靈獎得主現場講述科技未來與趨勢,更有“解救”焦慮、內卷時代的網紅教授——麥克法蘭與項飆現場對話!
名額有限,手慢無。讓我們共赴可持續之約!【點擊報名】
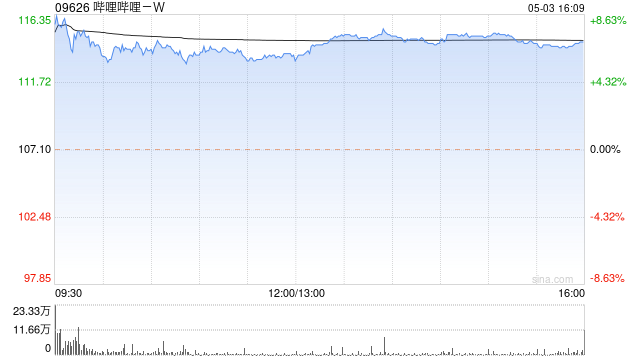
花旗發布研報稱,預期嗶哩嗶哩-W(09626)第三季總收入年度同比增長7.1%至82.3億元人民幣配資炒股排名,略低於市場共識預期的83億元,業績表現符合預期。該行維持嗶哩嗶哩-W(BILI.US)“買入”評級,將美股目標價由27美元下調至26.5美元。
報告指出,嗶哩嗶哩-W第三季度總收入主要由手遊、廣告、增值服務業務年度同比分別跌8%、升20%、升5%及無漲跌幅所驅動;非通用會計準則(Non-GAAP)毛利率預計季度環比持平於37.6%,調整後營業利潤率預計為10%,高於第二季的8.8%,調整後淨利潤估計為8.17億元,符合市場共識。
花旗認為,由於消費持續疲弱及宏觀環境疲軟,影響電商及消費相關垂直領域,因此將第四季廣告收入增長預測由原先的17%下調至15%,第三季廣告增長預測亦調低至20%。手遊方麵,9月底推出的《Lumi Master》表現符合預期。
盡管嗶哩嗶哩-W 2026年第三季的經調整營業利潤可能符合該行先前的預期,但廣告業務的進一步放緩可能會在2026年第四季對利潤率表現造成些許拖累。因此,該行將嗶哩嗶哩-W 2026年至2028年每股盈利預測分別下調3%、2%及1%,盡管麵臨外部壓力,嗶哩嗶哩-W的廣告收入增長仍有望跑贏行業及主要同業,且該行認為年底《三國誌:王道天下》的上線將是推動股價的關鍵催化劑。
 海量資訊、精準解讀,盡在新浪財經APP
責任編輯:盧昱君 配資炒股排名
文章為作者獨立觀點,不代表領先配資排行_十大配資平台_十大可靠的配資公司觀點
相關文章


