


結構上股票多少倍杠杆,全球AI景氣疊加國內投資修複,冶金鏈利潤仍有回升空間。消費鏈利潤受益於消費品出口改善、國內消費溫和恢複或也繼續回升。
來源:申萬宏源宏觀
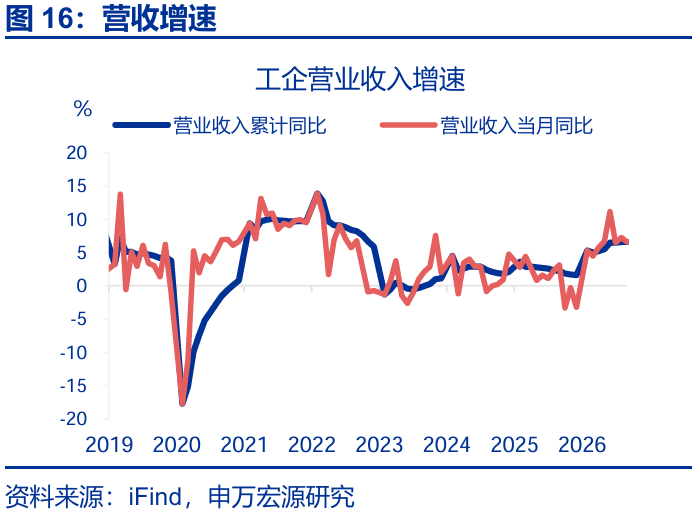
2026年9月,工企營收累計同比6.6%、前值6.6%;利潤累計同比15.5%、前值15.7%。9月末,產成品存貨同比11.6%、前值11%。
01
核心觀點:基數擾動消退與漲價效應顯現下,9月非AI領域利潤反彈幅度較大
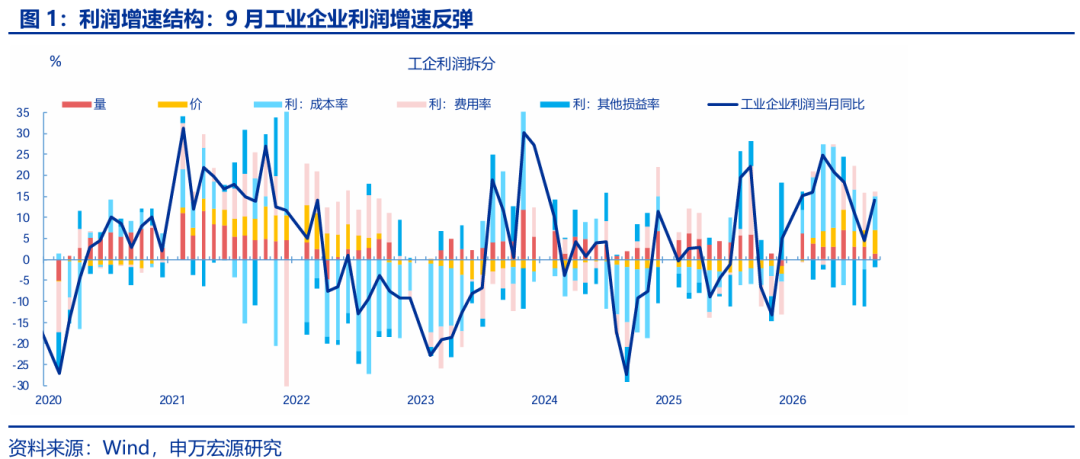
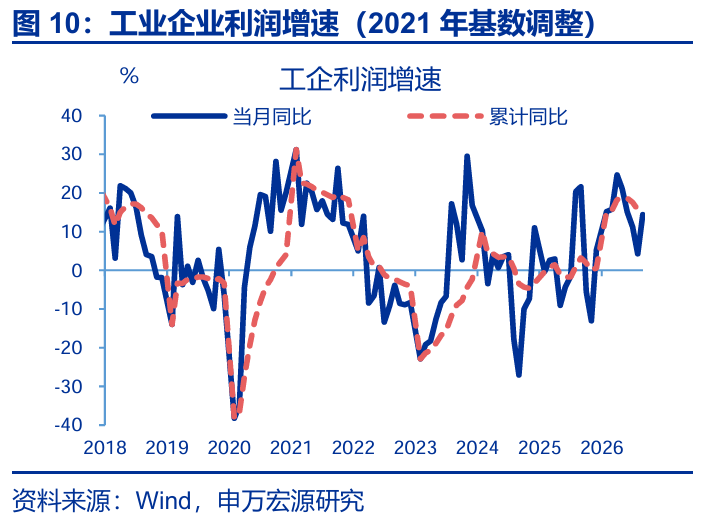
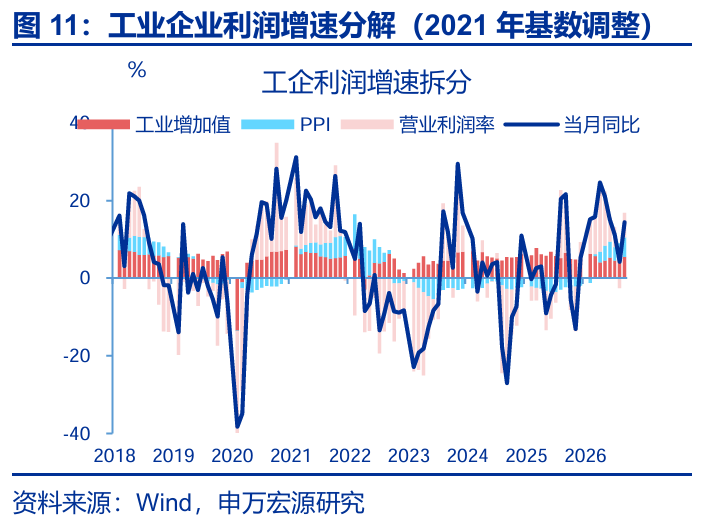
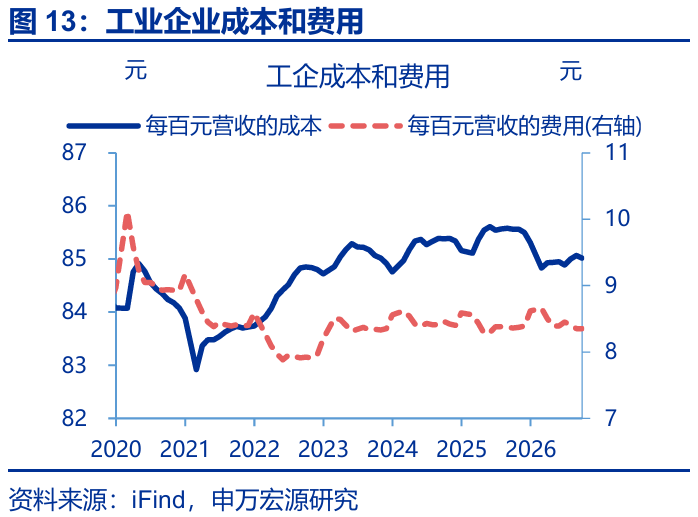
9月利潤有所反彈,主因基數擾動消退與漲價效應顯現,而不是AI鏈拉動。9月,工企利潤回升10.2個百分點至14.4%,主因基數擾動消退,環比(10.4%)基本與過去五年同期一致(9.3%)。“量價利”拆分看,利潤率拉動利潤增速上行9.7個百分點;其中成本率、其他損益項(投資收益、營業稅金及附加等雜項支出)分別貢獻10.4、6.8個百分點,而費用率拖累利潤7.5個百分點。價格貢獻也為正、拉動利潤增速上行1.5個百分點。相比之下,實際營收拖累利潤增速回落1.6個百分點。結構上,利潤改善的行業並不是AI領域,其中計算機通信業利潤回落61個百分點。
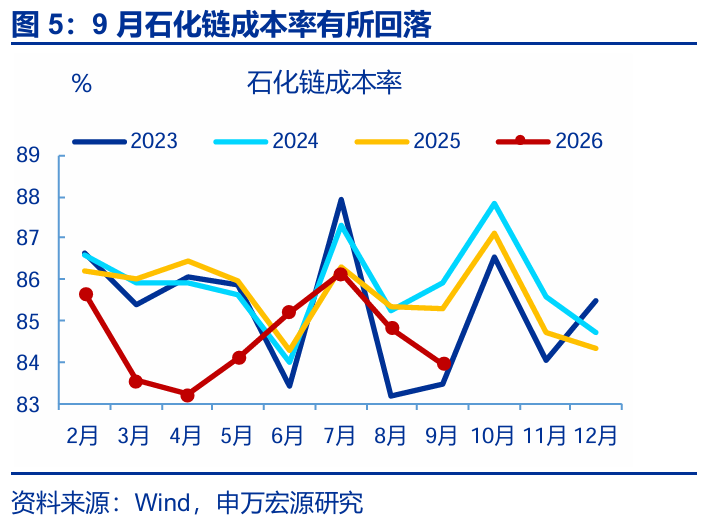
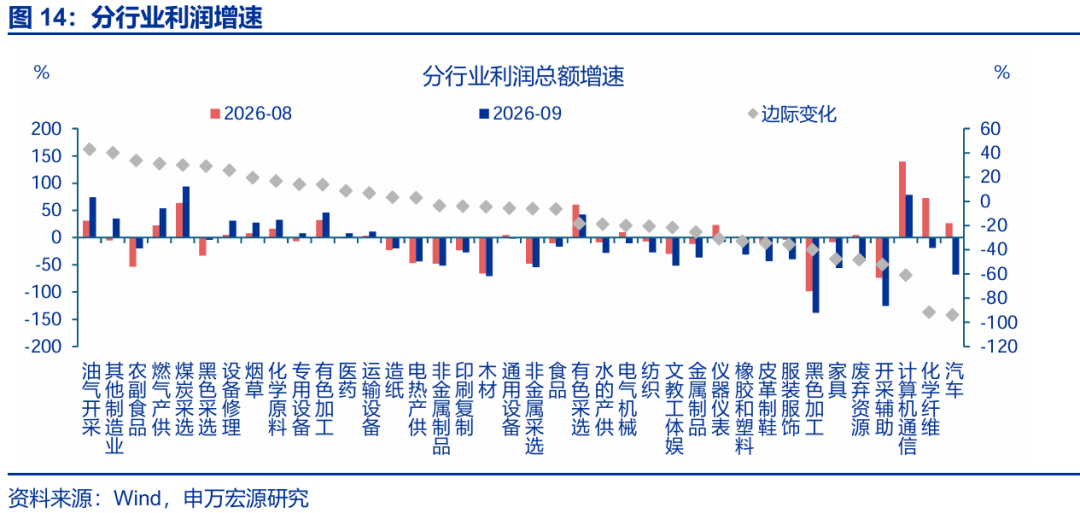
漲價效應1:油價重新走高並加速供給出清下,石化鏈利潤回升幅度最大。9月,油價再度衝高至130美元/桶附近的背景下,中下遊加速出清,石化鏈PPI上漲推動營收上升;數據上9月石化鏈利潤上行幅度最大,單月回升16個百分點至44.9%;其中營收上行1.7個百分點至8.9%,成本率回落0.9個百分點至84%。行業層麵看,利潤改善的領域集中於漲價幅度較大的行業,其中油氣開采、化學原料業利潤分別回升43、16.7個百分點至74%、32.7%,石油煤炭加工業單月利潤增加138.5億元。下遊漲價幅度相對較小,化學纖維、橡膠塑料利潤分別回落91.7、33個百分點。
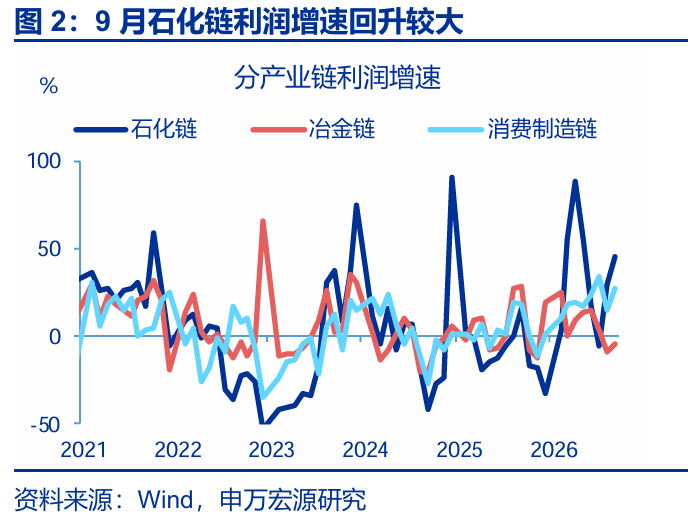
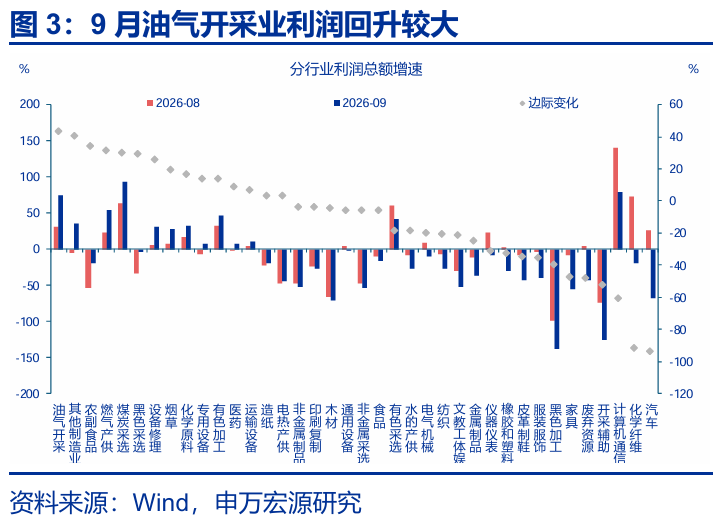
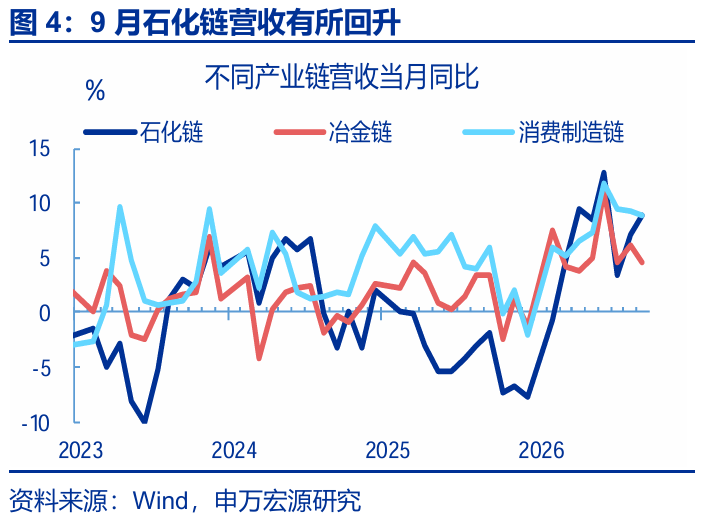
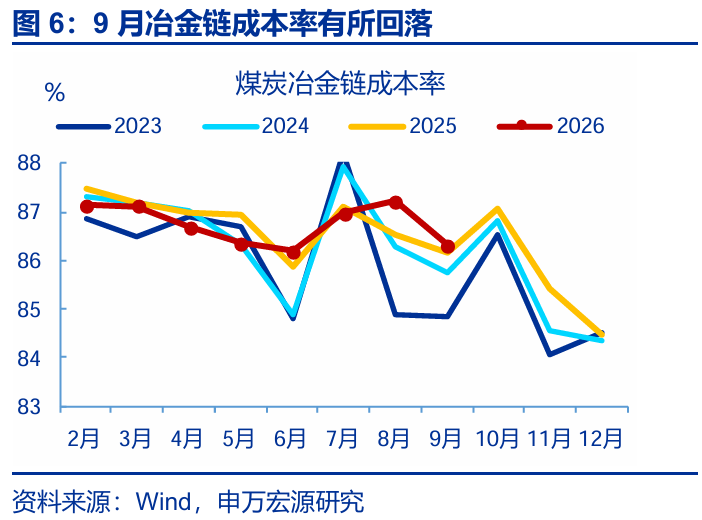
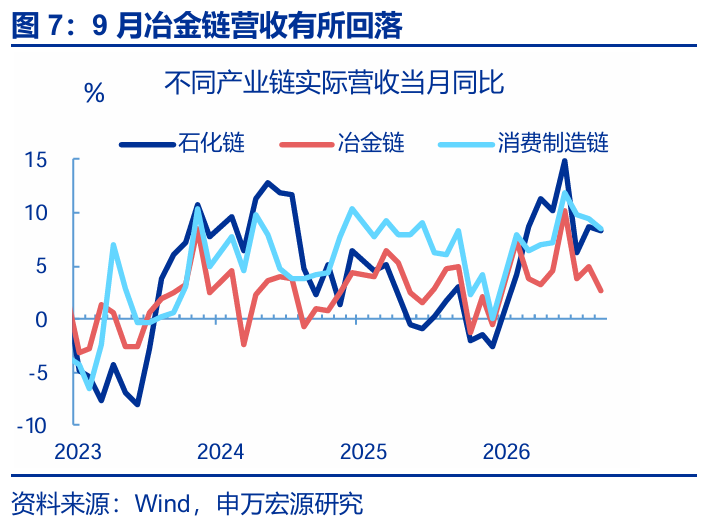
漲價效應2:煤、銅漲價支撐冶金鏈上遊利潤回升,但國內投資需求偏弱仍在約束其餘行業。9月冶金鏈利潤回升3.9個百分點至-5%;其中成本率回落0.9個百分點至86.3%,營收回落1.6個百分點至4.5%。具體行業中,燃氣產供、煤炭采選、有色加工業利潤增速分別回升31.2、30.1、13.8個百分點;但國內投資需求回落令黑色加工、金屬製品、通用設備等行業利潤分別回落39.9、25.3、5.7個百分點。
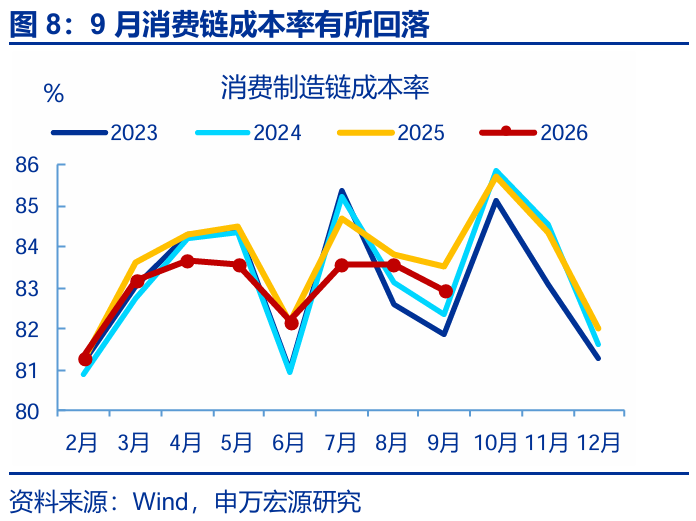
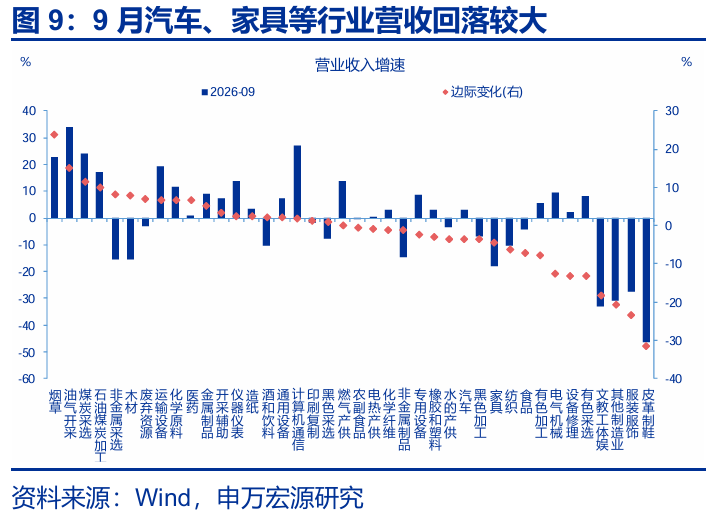
此外,居民消費改善支撐消費鏈利潤回升,但受企業消費影響較大的行業利潤表現偏弱。9月,消費鏈利潤回升13.4個百分點至27.5%;其中實際營收回落0.8個百分點至8.6%,成本率回落0.6個百分點至83%。具體行業看,假期前置令居民消費提前釋放,酒和飲料、農副食品等行業利潤回升幅度較大;相對來看,受企業消費影響較大的領域譬如家具、汽車業利潤走低,分別較前月回落93.9、47.7個百分點,營收也相應回落,也體現高油價成本傳導對企業消費的壓製。
展望後續:大宗商品價格繼續走高,疊加經濟溫和回升,後續盈利有望延續修複。美伊局勢反複下,布倫特原油價格高位運行;疊加石化鏈中下遊供給偏緊、用煤需求增加、AI革命對下遊領域價格形成支撐,後續漲價效應對利潤的支撐有望延續,與此同時,存量政策加速落地或令年內經濟呈現溫和回升的格局;結構上全球AI景氣仍有上升空間疊加國內投資修複,冶金鏈利潤仍有回升空間。消費鏈利潤受益於消費品出口改善、國內消費溫和恢複或也可能繼續回升。
02
常規跟蹤:工企利潤回升,利潤率同步改善
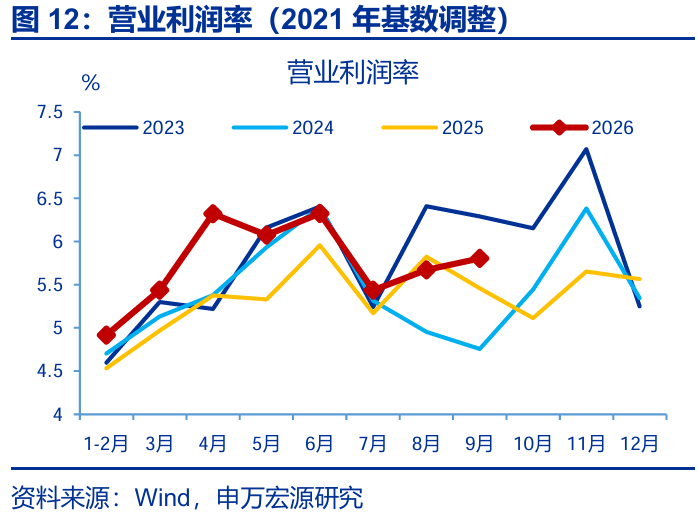
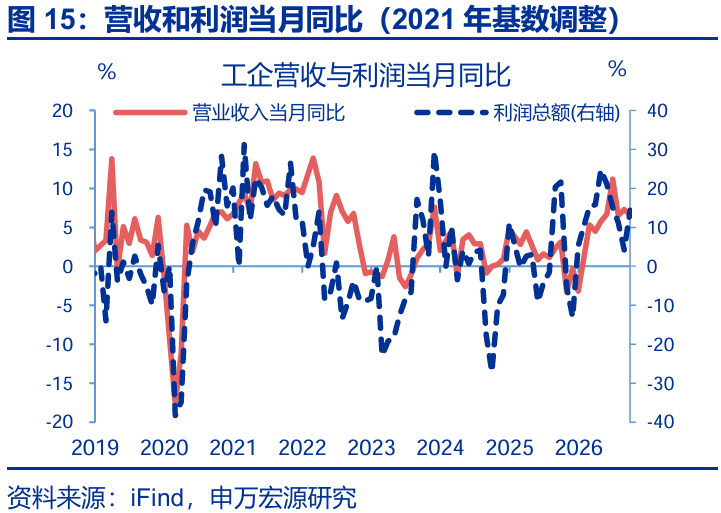
利潤:工企利潤增速回升,營業利潤率同步改善。9月,工業企業利潤當月同比回升10.2個百分點至14.4%。分解來看,營業利潤率同比較上月回升8.9個百分點至6.4%。此外,工業增加值當月同比較上月回升0.3個百分點至5.5%,PPI當月同比較上月回升1.2個百分點至5%。
結構上,煤炭采選利潤增速明顯回升,石化鏈內部表現分化。9月,煤炭冶金鏈中煤炭采選行業利潤增速較前月回升30.1個百分點。石化鏈內部表現分化,化學原料行業利潤增速較前月回升16.7個百分點,橡膠塑料、化學纖維行業則分別回落33.0、91.7個百分點。
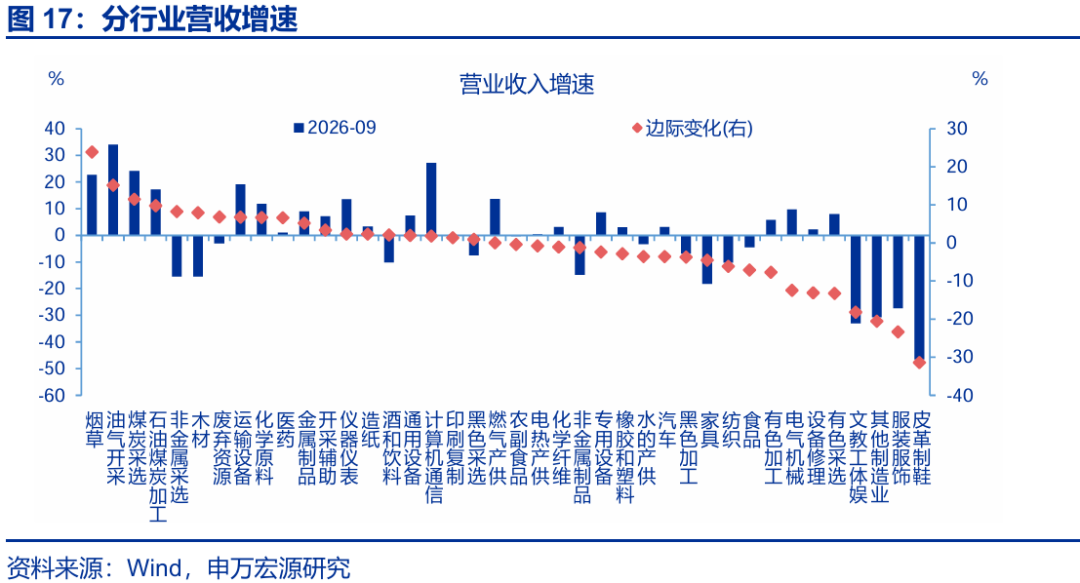
營收:工企營收增速回落,行業間表現分化。9月,工企營業收入當月同比較前月回落0.7個百分點至6.6%。其中,油氣開采、煤炭采選、石油煤炭加工行業營收增速回升較大,分別較前月回升15.2、11.5、9.8個百分點至34.1%、24.1%、17.2%;相比之下,電氣機械、汽車、化學纖維等行業營收增速下行,分別回落12.4、3.6、1個百分點至9.6%、3.2%、3.1%。
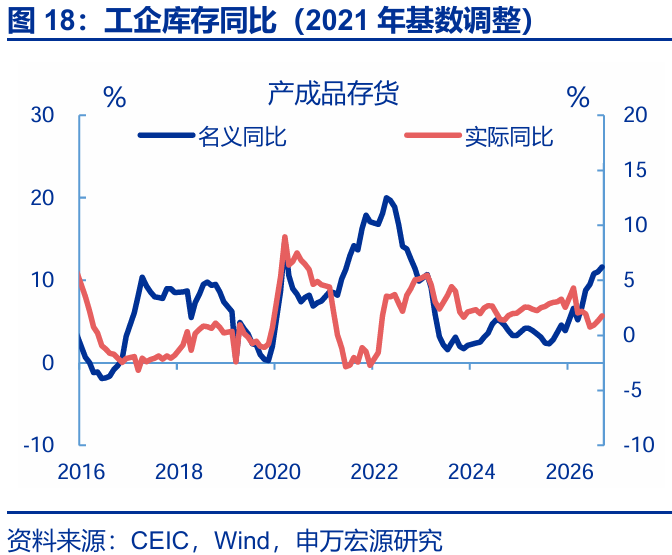
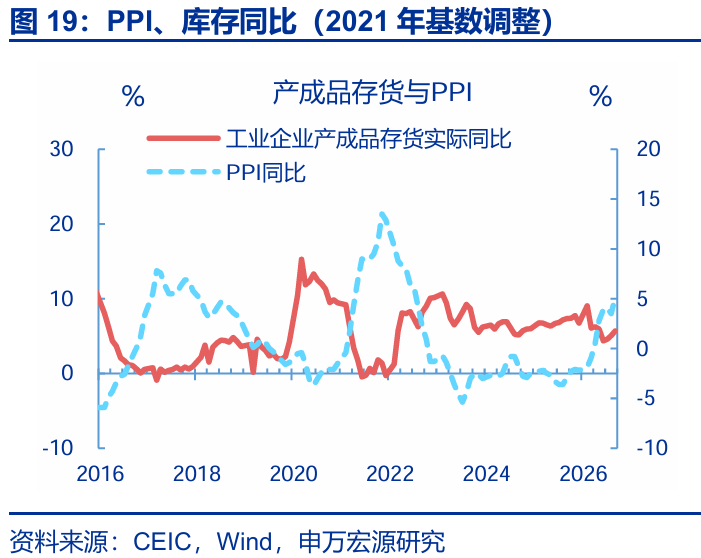
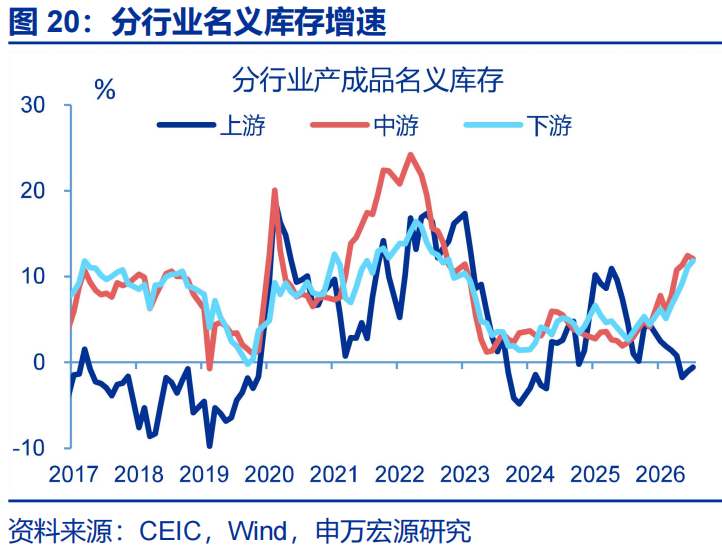
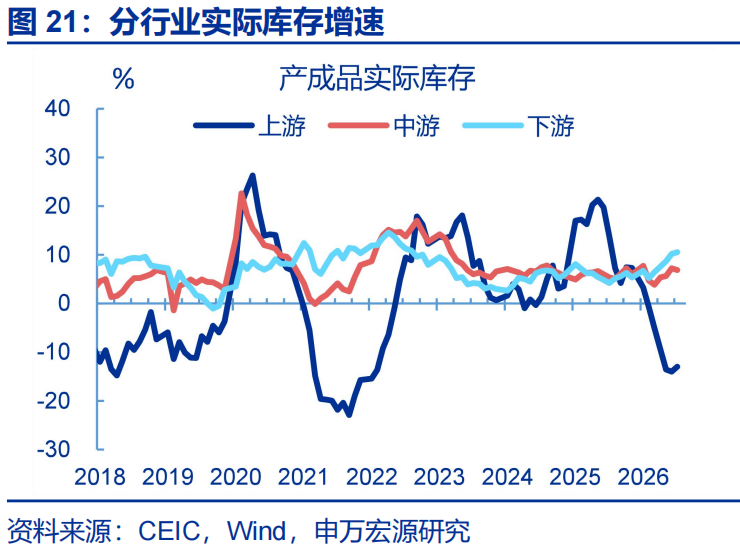
庫存:實際庫存增速回升。9月,工企名義庫存有所回升,同比較上月回升0.6個百分點至11.6%;剔除價格因素後,實際庫存當月同比回升0.6個百分點至5.7%。結構上,8月,中遊實際庫存有所回落,較前月下行0.3個百分點至6.9%;上、下遊實際庫存略有回升,分別上行0.9、0.4個百分點至-13%、10.6%。
風險提示:
外部環境變化,油價超預期變化股票多少倍杠杆,穩增長政策推進速度不及預期。
文章為作者獨立觀點,不代表領先配資排行_十大配資平台_十大可靠的配資公司觀點
相關文章


